

同一段财务实习,投出纳、投会计、投会计助理,三份简历不该长得一样。出纳那一版,读的人想知道你碰过什么钱、对过什么账;会计那一版,读的人想知道你审过什么凭证、结过什么账;助理那一版,读的人想知道你用什么工具、核到多细。事实只有一套,取舍有三套。下面先分开三个岗位的读法,再用一段构造示例演示同一批事实怎么勾出三个版本,最后说没有金额和笔数时怎么写。
这三个岗位的 JD 到底在看什么
出纳这一栏看的是钱的进出。JD 里常出现现金收付、银行对账、资金日报、未达账项跟进,全是围绕资金流动和记录是否及时。它要确认你能把每天的收支理清楚,不是只看你会不会用系统。
会计这一栏看的是账。常见职责词是凭证审核、科目归集、进销项核对、纳税申报表填制、月末结账。这些条目面向核算与报表,关注账务处理是否完整、口径是否一致。
会计助理是会计的执行侧。JD 里常见凭证录入、Excel 对账、报表底稿、档案索引,偏重把已经确定的处理动作按流程做完,并留下可查的记录。它和会计的差别主要在要不要独立判断科目、核对口径、完成结账动作。
出纳与会计的职责划分各单位不同,以招聘 JD 和单位制度为准。本文只谈同一段实习投这三个岗位时,简历里放哪些事实、怎么写更像那个岗位要的人,不解释会计准则,也不判断某项做法是否合规。
投出纳的那一版留下哪些事实
投出纳时,先把和钱的进出、账实相符直接相关的事实留下。这一版读者关心的是钱有没有短、账平不平,不是会计科目怎么挂,分录与科目层面的细节可以删掉。保留四类,删掉两类。
现金收付与备用金盘点:保留。写经手的现金收入和支出,记录日期、用途,以及盘点后差异跟到哪一步。
银行对账:保留。写与哪些银行对账、按什么周期完成,例如“与三家银行月度对账”;有差额时标出,不展开调整分录。
未达账项跟进:保留。写发现未达账项后你如何登记、按什么节奏跟进,直到双方余额相符。
资金日报整理:保留。写你维护的资金日报模板或每日汇总,说明覆盖哪些账户、交给谁看。
分录编制和科目归集:删掉。这是会计岗会看的细节,投出纳版不留。
审批记录和签批描述:删掉。只写自己做到哪一步,不写审批、不写签批权限。
站内初级出纳简历范例写的就是现金收付、与三家银行月度对账、未达账项跟进,可以照它比对字段。
投会计的那一版留下哪些事实
投会计时,同一段实习要把重点从经手资金移到核对与判断。会计版要回答的不是“做过多少笔”,而是审出什么问题、按什么口径处理。单纯的录入量只作背景,资金流水类条目让位给出纳版,这里只保留与凭证、发票、结账有关的动作。
- 凭证审核:写审核过哪类费用报销或付款凭证,核对了票面、签字、预算口径中的哪几项,按什么标准退回或通过。如果审出过不合规票面,写清退回依据的类型,不用写具体金额。
- 进销项发票核对:写明对的是增值税普票还是专票,比对发票与业务记录后处理了哪些不一致。涉及的税种和申报表名照实习单位实际用词写,不自己解释税法。
- 申报表填制:写实际参与填制的申报表名称,例如增值税申报表附列资料。没有做过的税种不写,不把协助别人填写写成独立填制。
- 月末结账与凭证归档:留结账前的核对或期后检查,以及归档索引方式。这条对应会计岗的期末工作,而不是日常收付。
站内实习会计范例除了这些,还放了审计助理与财务咨询两段项目,说明会计版可以容纳相邻的核查类经历;实习期间只做过上述一类,照样写,不必把无关的资金操作拉回来凑数。从出纳版挪过来最自然的是银行对账类条目,在这里它服务于凭证审核,不是资金收付。
会计助理和会计的差别在哪一层
会计助理与会计在简历里看的是执行深度,不是岗位高低。站内会计助理简历范例里写的用友 U8 凭证录入、Excel 数据透视表对账、月度报表底稿、发票凭证索引表,这些动作都落在执行侧:事情怎么做、工具怎么用、底稿和索引怎么编。读这份简历的人想知道的是你能不能把财务流程里的具体动作做稳、做清楚,不是要你独立承担会计判断。
同样一段实习,投会计助理那一版写你跑了哪些流程、产出了哪些可点的东西;投会计那一版换一层,写面对同一堆凭证和明细,你依据什么口径判断异常、最后给出什么核对结果。以“整理月度对账资料”为例(构造示例),助理版可以写:按月归集银行流水与账面记录,用 Excel 数据透视表生成对账底稿,标记未匹配项目并归档。会计版则写:对月度银行与账面差异逐笔核对口径,区分已核销、需调账与待补凭证三类,整理差异明细供复核。前者说清工具和产物,后者说清判断和结论。
写的时候要弄清楚自己在流程里负责哪一段。实习时做的是录入、对账和整理,就不要为了显得高级,把“凭证审核”“月末结账”这样的判断性动作揽到自己名下。会计助理的经历写得更靠执行侧,并不会让简历掉价;把助理经历包装成会计经历,反而会因为和面试时的追问对不上而失分。岗位名称按劳动合同或实习证明上的写,条款上没有明确称呼的,就用单位日常的叫法,三个版本保持同一个岗位名。
同一段实习怎么写出三个版本而不算编
两步法。第一步,把所有做过的动作按时间列成一张事实台账。每条只写动作和产物,比如“登记现金日记账”“整理进销项发票统计表”。不写“认真”“高效”这类形容词,也不写没有依据的金额。台账留在手边,不因为某个版本用不上就删掉。
第二步,按出纳、会计、会计助理各自的岗位关注点,在台账上勾选。勾中的条目重写成经历句子,没勾中的留在台账里。同一个动作可以在两版里出现,但只换侧重点,不新增事实。
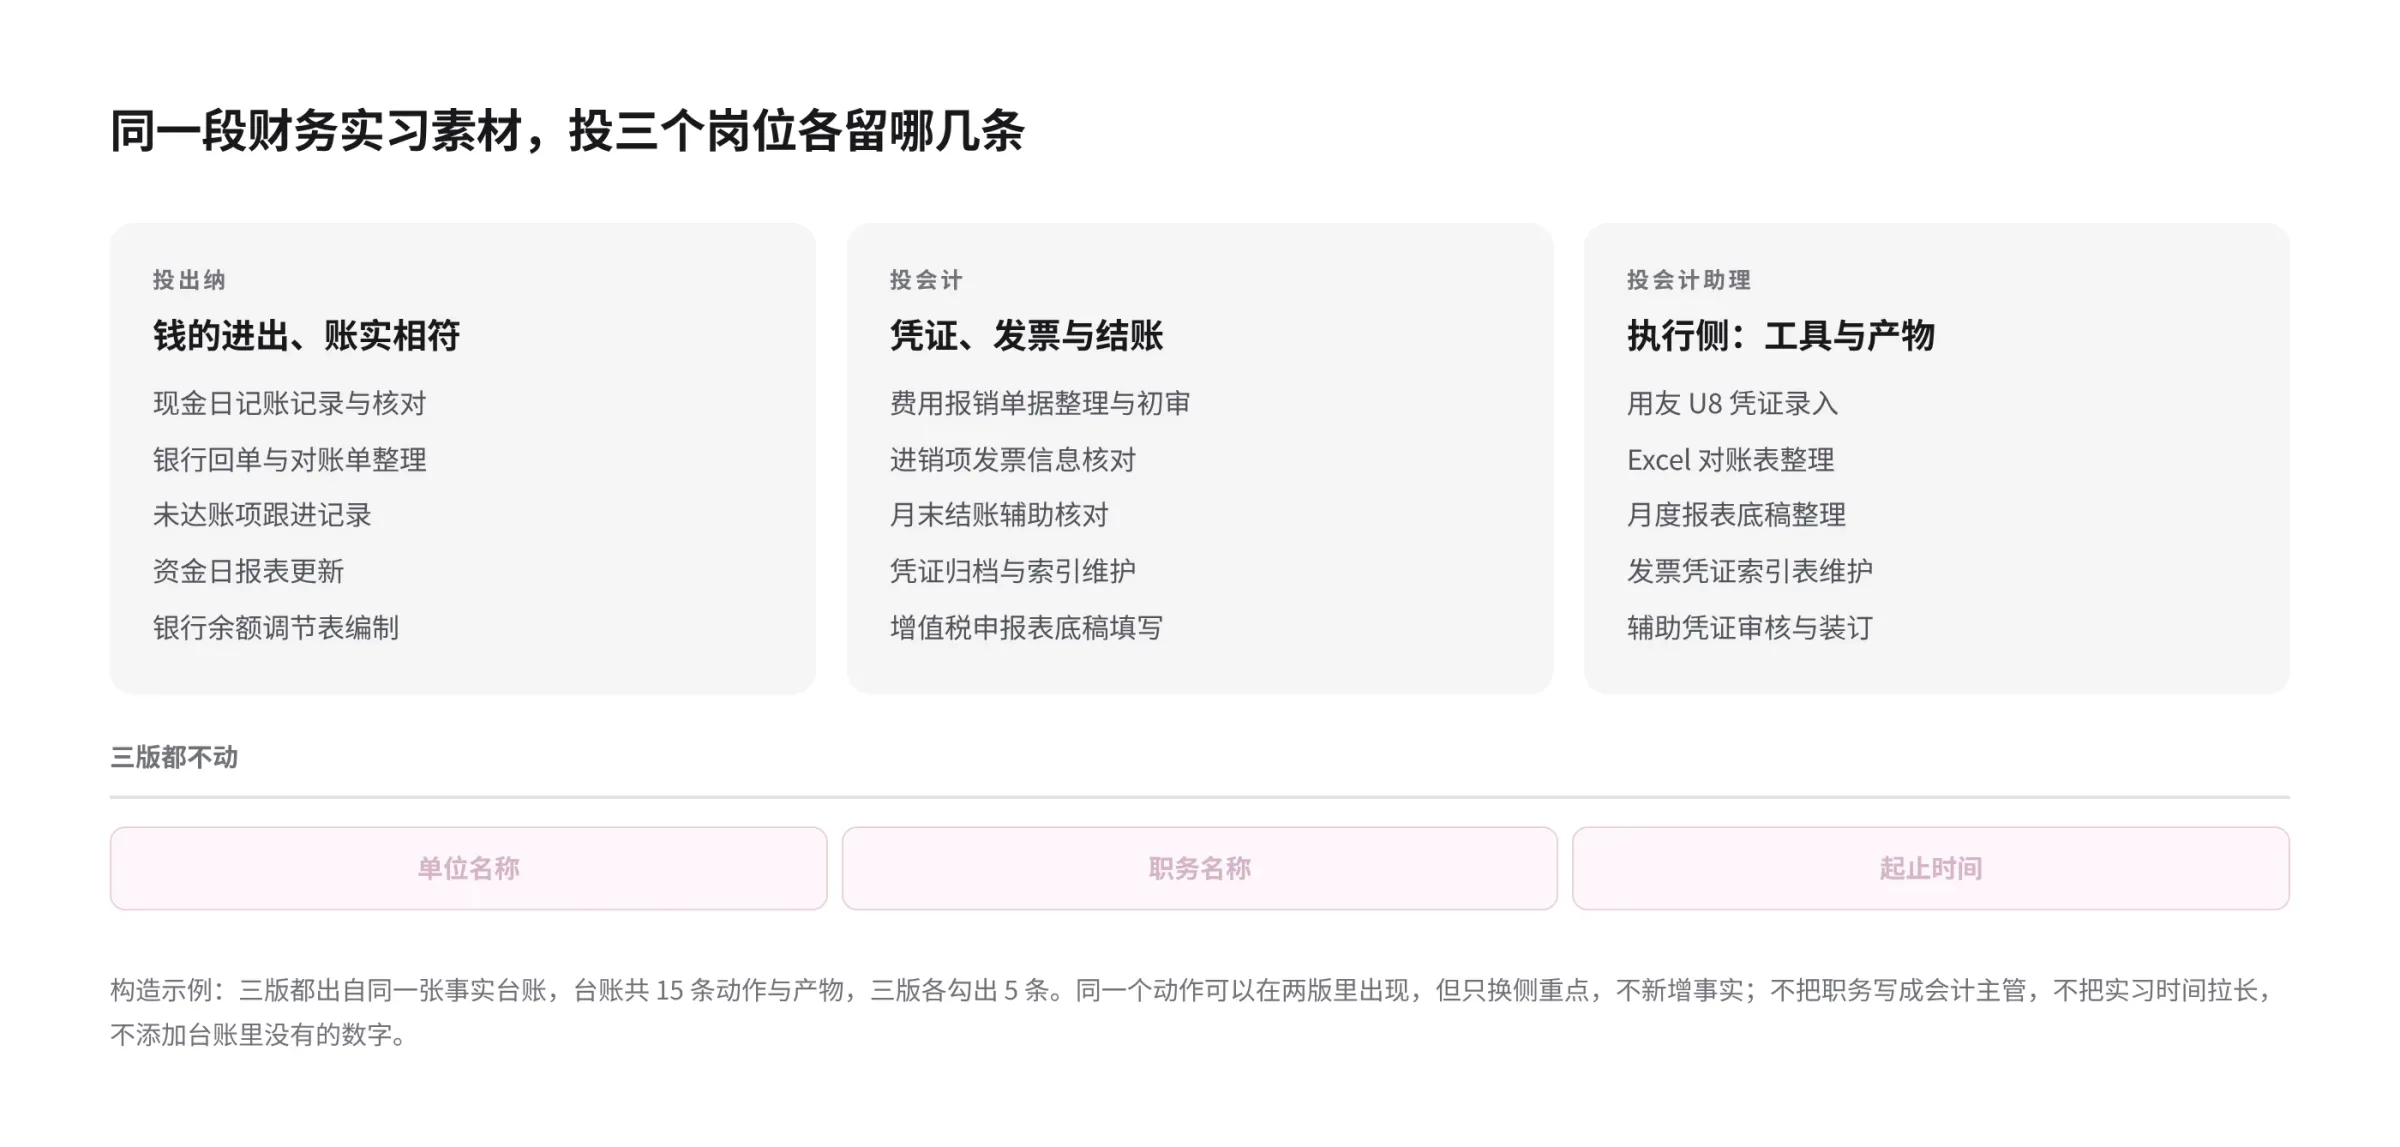
以下为构造示例:赵雨桐,某商贸公司财务部实习,2024 年 3 月至 2024 年 8 月,台账共 15 条。三版各勾出 5 条:
| 投出纳这一版勾中 | 投会计这一版勾中 | 投会计助理这一版勾中 |
|---|---|---|
| 现金日记账记录与核对 | 费用报销单据整理与初审 | 用友 U8 凭证录入 |
| 银行回单与对账单整理 | 进销项发票信息核对 | Excel 对账表整理 |
| 未达账项跟进记录 | 月末结账辅助核对 | 月度报表底稿整理 |
| 资金日报表更新 | 凭证归档与索引维护 | 发票凭证索引表维护 |
| 银行余额调节表编制 | 增值税申报表底稿填写 | 辅助凭证审核与装订 |
三版都不动:单位名称、职务名称、起止时间。不把职务写成会计主管,不把实习时间拉长,不添加台账里没有的数字。
没有金额和笔数可写的时候怎么办
实习阶段拿不到漂亮数字,先把能交代的范围和周期写实。不是“整理银行对账资料”,而是写清涉及哪几个账户、覆盖哪几个月份的未达账项清单,再注明由谁复核。下面这个构造示例只演示句式,金额与笔数不编:原句“整理银行对账资料”可以改成“整理两个银行账户、连续六个月的未达账项清单,按账户和月份归集,交会计复核”。这句话没有业绩数字,但让读者知道你做过的范围、周期和交接对象。
过程量也可以替代金额。对账覆盖了几个账户、清单条目按什么结构排、索引表怎么编号,这些都可写。比如“把发票凭证按月份和凭证号编成索引表,供月末结账时调取”,没有张数也能说明产物。写产物时,要说做出来的东西被谁接着用:资金日报交给出纳主管,银行余额调节表交会计复核,索引表留给后续审计备查。
边界要写清。经手、录入、整理这些动作不等于审批或负责。做到哪一步停下、谁复核,要明确。简历里可以写“协助核对银行对账单,差异项由会计确认”,不写成“负责银行对账”。这样的边界感比虚增数字更可信,也不会在面试追问时露怯。
这类句子想再改实一点,站内职责句改成果句里有更细的处理。